Was sich 2027 ändert
Bis Ende 2026 ist ein Elektro-Dienstwagen, den Mitarbeiterinnen und Mitarbeiter auch privat fahren dürfen, sachbezugsfrei. Ab 1. Jänner 2027 ist auch dafür ein Sachbezug anzusetzen. Die Änderung der Sachbezugswerteverordnung ist im Bundesgesetzblatt veröffentlicht (BGBl. II Nr. 272/2026) und gilt auch für Fahrzeuge, die schon im Betrieb sind.
- 2027: 0,375 % der Anschaffungskosten pro Monat, höchstens 180 Euro
- ab 2028: 0,625 % pro Monat, höchstens 300 Euro
- Grundlage: die Anschaffungskosten einschließlich Umsatzsteuer und NoVA, gedeckelt bei 48.000 Euro
- halber Sachbezug: Wer nachweislich wenig privat fährt, kann laut WKO auch beim E-Auto den halben Wert ansetzen
Zum Vergleich: Für Verbrenner und Plug-in-Hybride liegt der Sachbezug bei 1,5 % (höchstens 720 Euro) bis zum CO₂-Grenzwert und bei 2 % (höchstens 960 Euro) darüber. Für 2026 liegt diese Grenze bei 126 g/km nach WLTP. Das Elektroauto bleibt also auch ab 2027 deutlich günstiger, nur nicht mehr kostenlos.
Zwei Rechenbeispiele
Zur Einordnung, mit Listenpreisen aus unserem Programm und ohne Rabatte gerechnet:
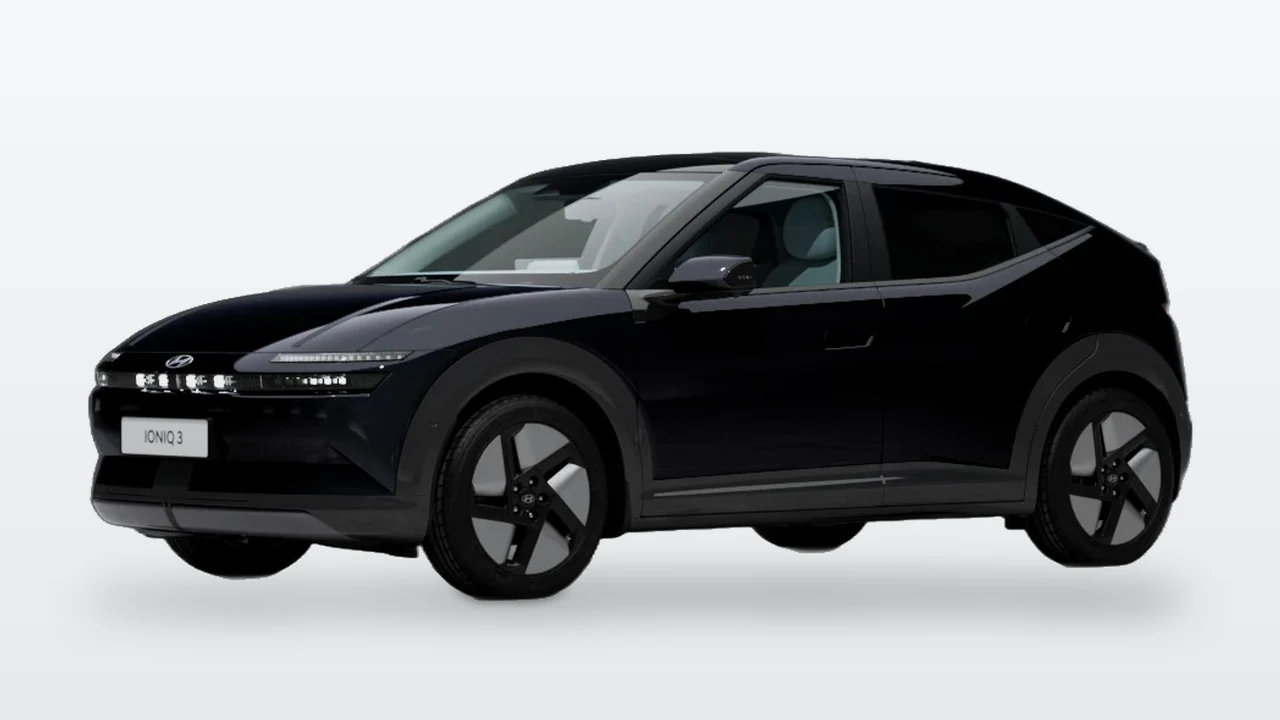
- IONIQ 3 Select: Listenpreis ab 29.990 Euro. 0,375 % davon sind 2027 rund 112,46 Euro Sachbezug im Monat, ab 2028 mit 0,625 % rund 187,44 Euro.
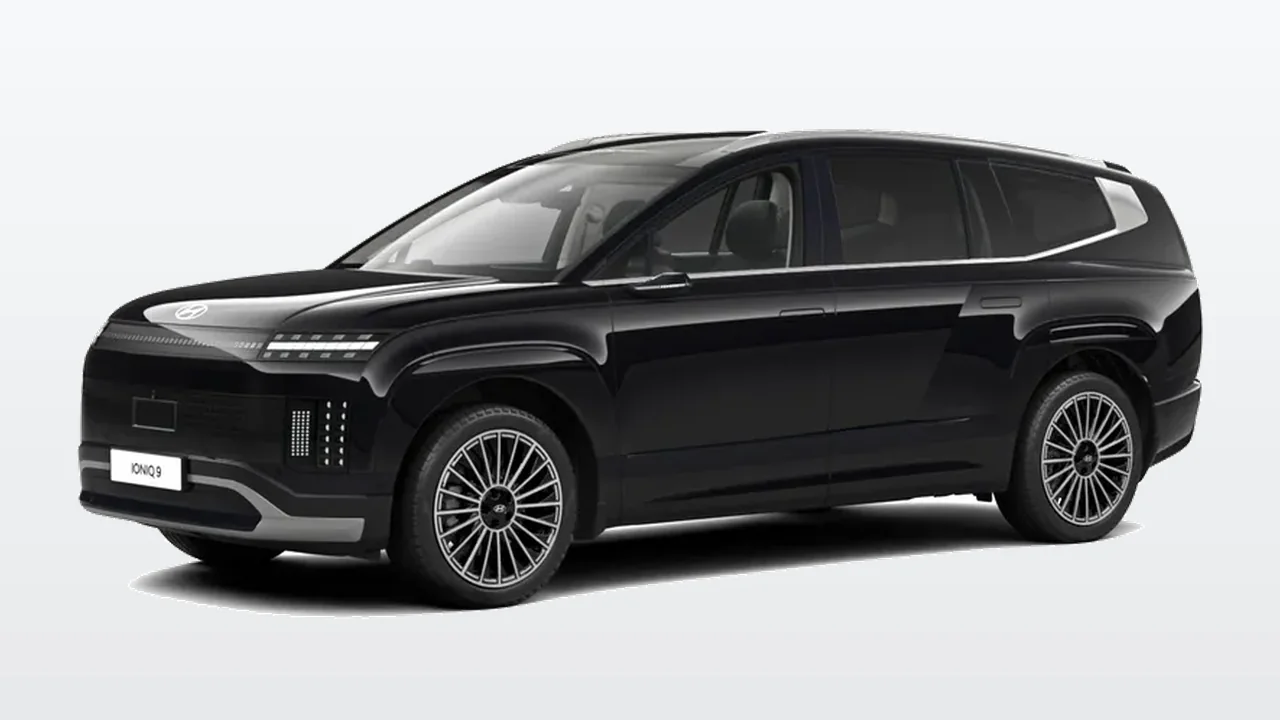
- IONIQ 9: Listenpreis ab 70.990 Euro, also über dem Deckel von 48.000 Euro. Damit gilt der Höchstwert: 180 Euro im Monat 2027 und 300 Euro ab 2028.
Maßgeblich sind die tatsächlichen Anschaffungskosten Ihres Fahrzeugs, nicht der Listenpreis. Die Zahlen oben zeigen nur, wie die Rechnung funktioniert.
Vorsteuer: die Grenzen 40.000 und 80.000 Euro
Für Pkw mit Verbrennungsmotor gibt es in Österreich grundsätzlich keinen Vorsteuerabzug. Für Elektroautos mit 0 g CO₂ schon, wenn sie zu mindestens 10 % betrieblich genutzt werden:
- bis 40.000 Euro brutto: voller Vorsteuerabzug
- 40.000 bis 80.000 Euro: voller Abzug, der anteilige Teil über 40.000 Euro wird über die Eigenverbrauchsbesteuerung korrigiert
- über 80.000 Euro: kein Vorsteuerabzug
Die Stromkosten berechtigen auch über 80.000 Euro zum vollen Vorsteuerabzug. Die WKO beschreibt diese Regeln für Fahrzeuge mit 0 g CO₂/km. Ein Plug-in-Hybrid fällt damit nicht darunter.
Abschreibung und Luxustangente
Für die Einkommensteuer gilt beim Pkw die Angemessenheitsgrenze von 40.000 Euro inklusive Umsatzsteuer und Sonderausstattung. Was darüber liegt, mindert Abschreibung, Zinsen und Versicherung anteilig, die Stromkosten nicht. Die Nutzungsdauer beträgt mindestens acht Jahre; laut WKO kann für E-Pkw statt der linearen auch die degressive Abschreibung mit 30 % gewählt werden. Ein Elektroauto ist außerdem von der NoVA befreit.
Plug-in-Hybrid als Firmenwagen
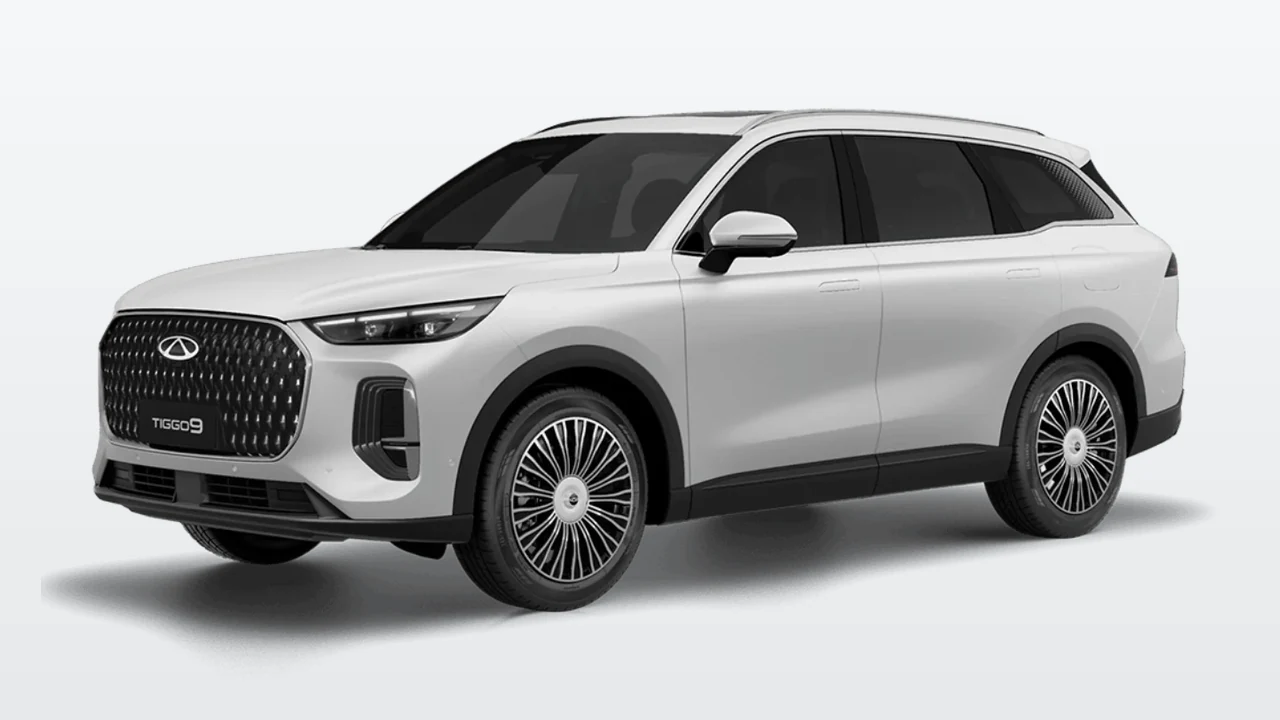
Ein Plug-in-Hybrid ist steuerlich ein Verbrenner, profitiert aber beim Sachbezug von seinem niedrigen CO₂-Wert nach WLTP. Ein Beispiel aus unserem Programm: Der Chery TIGGO 9 mit Plug-in-Hybrid ist mit 40 g/km angegeben und liegt damit deutlich unter der Grenze für den niedrigeren Satz von 1,5 %. Den genauen CO₂-Wert Ihrer Ausführung nennen wir Ihnen aus den Typendaten.
Wichtig für die Praxis: Ein Plug-in-Hybrid spart nur dann Treibstoff, wenn er regelmäßig geladen wird. Wer ihn als Firmenwagen ohne Lademöglichkeit fährt, zahlt den niedrigen Sachbezug, aber hohe Spritkosten.
Laden daheim und im Betrieb
Nach dem Stand der WKO vom Februar 2026 ist kostenloses Laden beim Arbeitgeber kein Sachbezug, und auch der Ersatz der Stromkosten für das Laden daheim oder ein Zuschuss für eine Ladestation bis 2.000 Euro kann unter Bedingungen sachbezugsfrei sein. Dafür gibt es Nachweispflichten. Für Einzelunternehmer gilt das nicht; dort wird der Privatanteil aus den Gesamtkosten ausgeschieden und mit einem Fahrtenbuch belegt. Mehr zum Laden im Ratgeber Wallbox und Laden daheim.
Diese Seite ersetzt keine Steuerberatung. Lassen Sie Ihre Rechnung von Ihrer Steuerberatung prüfen, bevor Sie sich entscheiden.
Firmenwagen bei uns in Bruck an der Leitha
Wir verkaufen die Elektromodelle von Hyundai, darunter IONIQ 3, IONIQ 5, KONA Elektro und IONIQ 9, sowie Plug-in-Hybride von Hyundai und Chery. Für Ihre Steuerberatung stellen wir Ihnen gerne alle Daten zusammen: Anschaffungskosten mit Umsatzsteuer und NoVA, CO₂-Wert und Dauerleistung.
Probieren Sie das Auto vorher aus: Probefahrt vereinbaren oder anrufen unter 02162 62188.